Receita Federal e Comitê Gestor alteram calendário de opção e ampliam o período para regularização de pendências
As empresas que pretendem ingressar ou retornar ao Simples Nacional em 2027 precisam ficar atentas às novas regras e aos prazos estabelecidos para a opção pelo regime.
A Receita Federal informou, em 29 de setembro de 2026, que o Comitê Gestor do Simples Nacional (CGSN) ajustou os prazos relacionados às opções para o ano-calendário de 2027. A alteração foi oficializada pela Resolução CGSN nº 194, publicada no Diário Oficial da União.
Novo prazo para opção pelo Simples Nacional
Uma das principais mudanças é o período para empresas que desejam ingressar ou retornar ao Simples Nacional em 2027.
Agora, a solicitação poderá ser realizada de:
1º de setembro de 2026 a 15 de outubro de 2026.
Caso a opção seja deferida, seus efeitos começarão em 1º de janeiro de 2027.
A mudança exige atenção principalmente de microempresas e empresas de pequeno porte que estão avaliando a entrada no regime tributário para o próximo ano.
Empresas com pendências terão prazo para regularização
Outro ponto importante é a possibilidade de regularização das pendências que impeçam a opção.
Caso o pedido seja inicialmente indeferido por débitos ou outras situações impeditivas, a empresa poderá regularizar sua situação até:
30 de outubro de 2026.
Por isso, não é recomendável deixar a análise para os últimos dias. A verificação antecipada de débitos e pendências pode evitar problemas no processo de opção.
Atenção: existem decisões diferentes para 2027
A Receita Federal destaca que não se deve confundir a opção pelo Simples Nacional com a escolha relacionada ao regime regular do IBS e da CBS.
São procedimentos diferentes e podem envolver decisões distintas para as empresas que já fazem parte do Simples Nacional.
Essa diferença ganha importância com a implantação gradual da Reforma Tributária sobre o Consumo e a entrada dos novos tributos no sistema tributário brasileiro.
O que a empresa deve fazer?
As empresas interessadas no Simples Nacional para 2027 devem:
- Verificar se existem débitos ou pendências;
- Conferir a situação cadastral da empresa;
- Avaliar se o Simples continua sendo o regime mais adequado;
- Solicitar a opção dentro do prazo;
- Acompanhar o resultado da solicitação;
- Regularizar eventuais pendências dentro do período permitido;
- Conversar com o contador antes de tomar a decisão.
Por que o planejamento é importante?
A escolha do regime tributário pode influenciar diretamente a forma como a empresa calcula e recolhe seus tributos.
Por isso, a decisão de optar pelo Simples Nacional não deve ser tomada apenas considerando a possibilidade de pagar menos impostos. É importante analisar faturamento, atividade, folha de pagamento, margem de lucro, débitos existentes e as mudanças provocadas pela Reforma Tributária.
Além disso, empresas que pretendem ingressar no Simples em 2027 precisam observar os novos prazos, que são diferentes do calendário tradicional utilizado anteriormente.
Conclusão
As mudanças no calendário do Simples Nacional para 2027 exigem atenção dos empresários.
O novo prazo para solicitar a opção vai até 15 de outubro de 2026, enquanto empresas que precisarem regularizar pendências terão até 30 de outubro de 2026.
Com os prazos mais próximos, o ideal é realizar a análise tributária com antecedência e contar com orientação contábil para avaliar a melhor decisão para o negócio.
Sua empresa pretende optar pelo Simples Nacional em 2027? Verifique agora se existem pendências e não deixe a decisão para a última hora.
Fonte: Receita Federal do Brasil / Comitê Gestor do Simples Nacional.
Texto para a arte
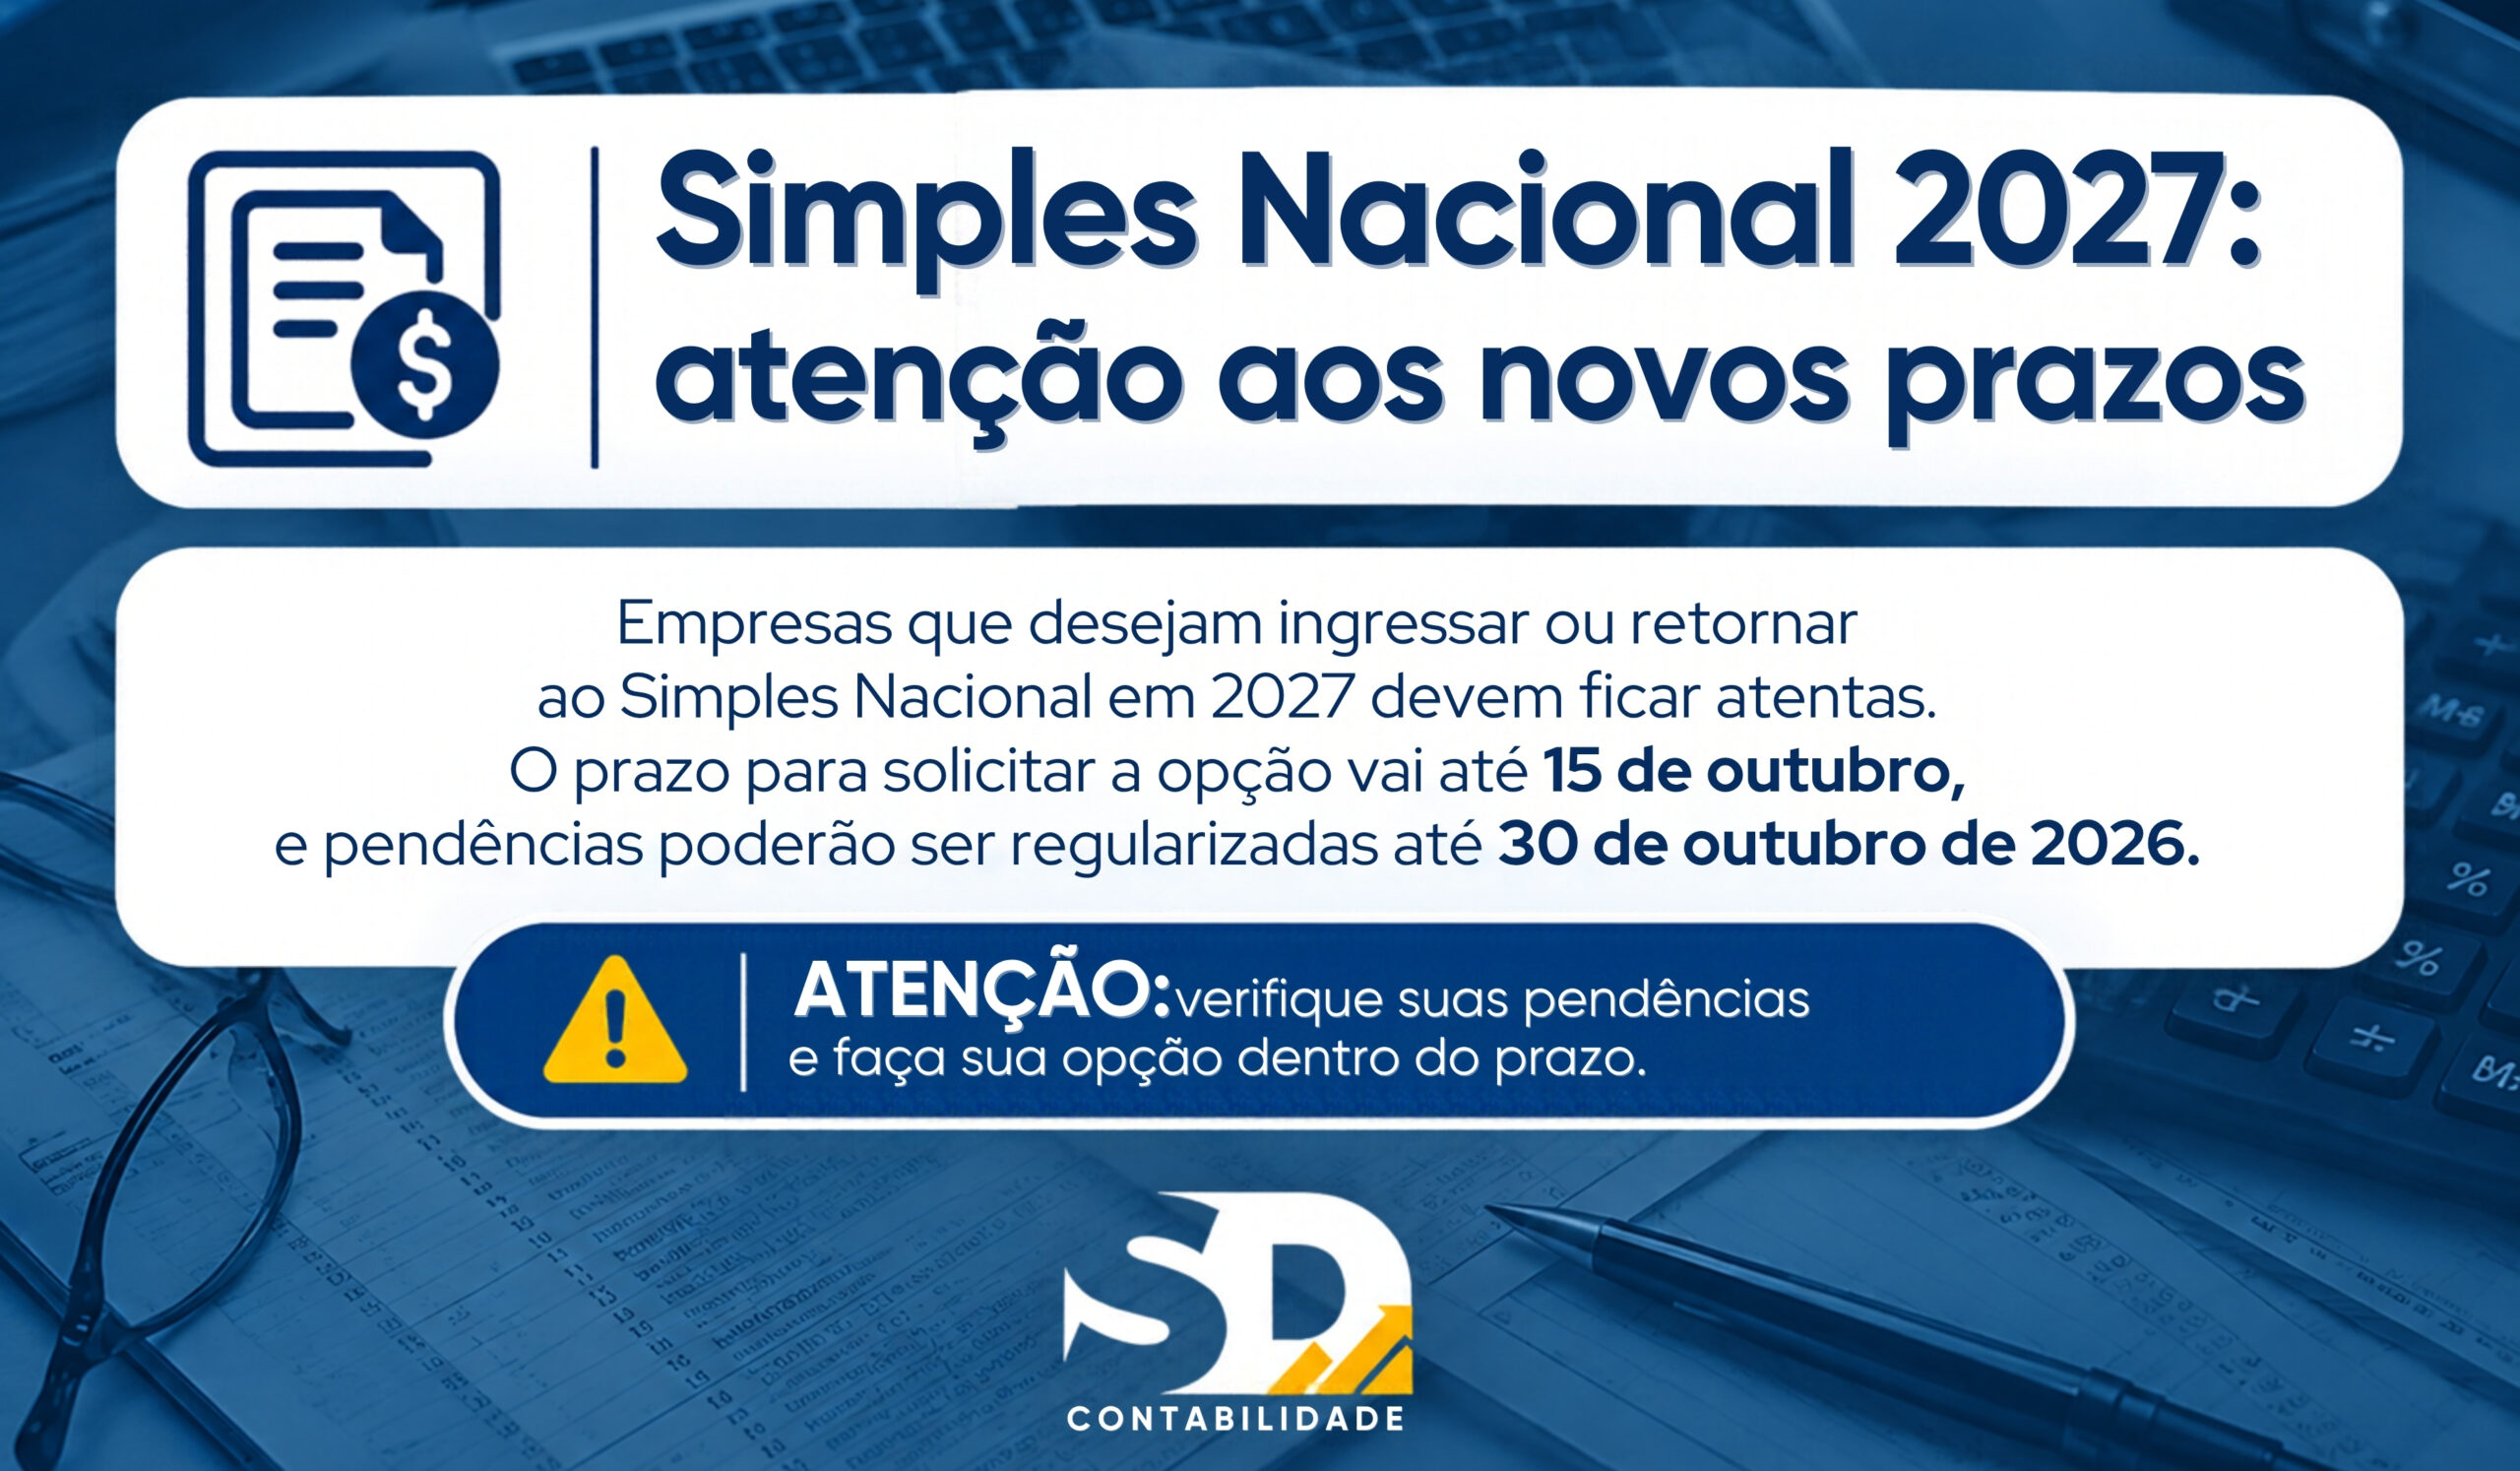
Simples Nacional 2027: atenção aos novos prazos
Empresas que desejam ingressar ou retornar ao Simples Nacional em 2027 devem ficar atentas. O prazo para solicitar a opção vai até 15 de outubro, e pendências poderão ser regularizadas até 30 de outubro de 2026.
ATENÇÃO: verifique suas pendências e faça sua opção dentro do prazo.